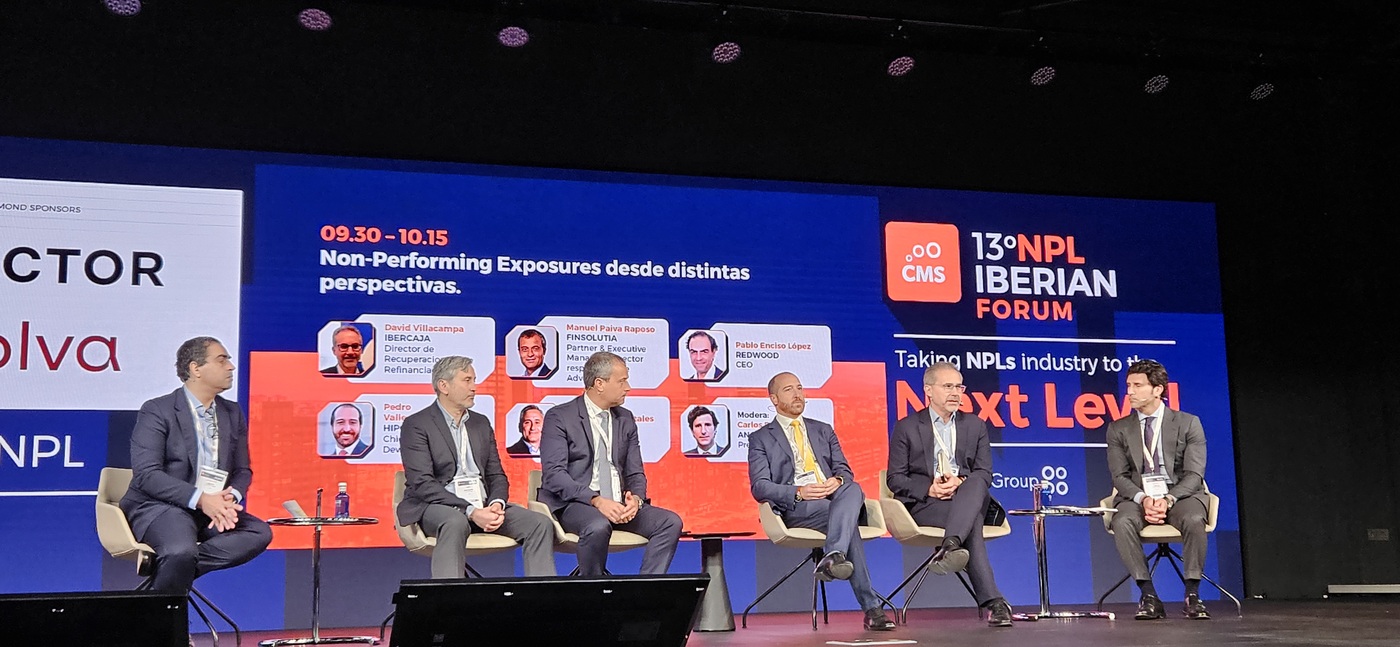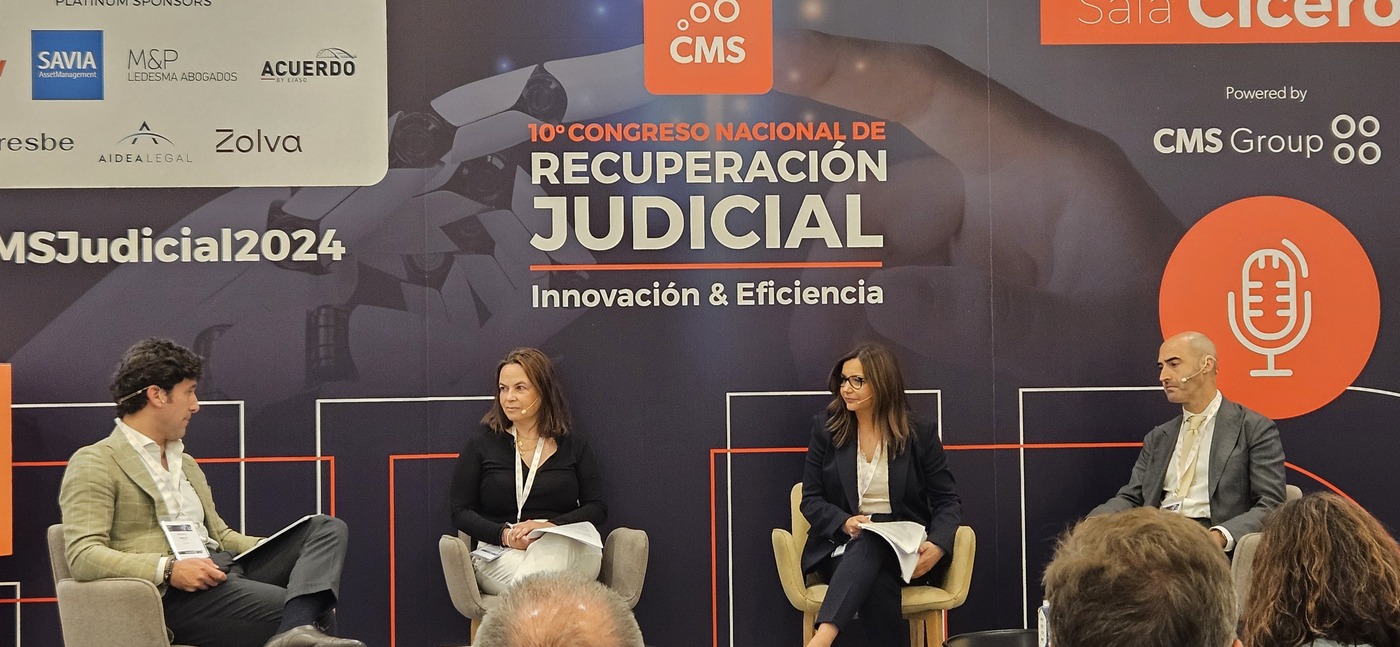
Se reseñan a continuación diversas notas extraídas de las ponencias de mayor interés
NUEVOS CONTRATOS DE SERVICING INMOBILIARIO: PERSPECTIVAS DESDE LA BANCA DEL MERCADO DE NPEs Y REOS
SITUACIÓN MACRO:
- Datos:
- PIB del 2,2 %, con tendencia a una ligera baja en los dos próximos años
- Inflación del 3,8 con tendencia hacia el 2%
- Tasa de paro del 12 %
- Tipo de interés del 4,2% en 2023 con tendencia a una ligera baja en los próximos años
- Tasa de morosidad del 3,5 %, bastante controlada
- Tasa de esfuerzo del 39%
- Subidas moderadas en el precio de la vivienda: del 1 al 2 % en los próximos dos años
- Caída de transacciones, en torno al 23 %
- Análisis global:
2023: Situación económica en general favorable, mejor de la esperada, con una Banca con buenos resultados y menos necesidad de enajenar activos.
2024: Hay inquietud por la inflación/tipos de interés, la mora, el paro, el crecimiento, ratio de NPL bajo, etc.
OTROS APUNTES
- Son críticos los modelos de GESTIÓN ANTICIPATIVA
- La GESTIÓN DE LA MOROSIDAD SE ESTÁ ENFOCANDO MÁS EN EL CRÉDITO que en el REO
- PREVISIÓN DEL 2024: similar a este año.
- Mejoraría la situación con ESTABILIDAD NORMATIVA Y PROCESOS JUDICIALES MÁS RÁPIDOS.
- IMMUEBLES DE LAS CARTERAS: en las carteras de los bancos susceptibles de venta, ya no hay las derivadas de préstamos a promotor (liquidadas hace tiempo), sino viviendas de unos 80.000 € en lugares no muy atractivos. Los inversores no piden tanto inmuebles en Madrid, Barcelona y Málaga (únicas plazas que ha superado los precios de 2008), con menores márgenes de beneficio, sino productos más secundarios, más deslocalizados
- MENOR VOLUMEN DE NPLs que en tiempos pasados.
- REDUCCIÓN TEMPORAL DE LOS CONTRATOS: los contratos con los servicers se reducen en tiempo: de 10/12 años a 2/3
- CONCENTRACIÓN: márgenes pequeños, menos stock y un entorno macro que debilitará algo la recuperación puede hacer necesaria la concentración de servicers. La concentración en el mercado inglés ha funcionado muy bien, posibilitando servicers mucho más digitalizados y eficientes que los que actúan en España.
- ESPECIALIZACIÓN: los servicers especializados tienen más opciones de mercado.
- Actualmente, ante la reducción de márgenes, los servicers han de focalizarse más en la GESTIÓN DEL GASTO (con estructuras más eficientes y tecnología) que en la obtención de más ingresos.
- Muy importante la DIGITALIZACIÓN: inteligencia artificial,3D, tokenización, etc. Lq gestión por la mera llamada ya no vale.
LA VERTIGINOSA TRANSFORMACIÓN DEL SERVICING INMOBILIARIO
- La incertidumbre en el mercado, tras Covid, Ucrania, inflación, etc, lleva a menor inversión en Real State.
- El sector más castigado es el suelo y lo que se ha mantenido mejor es la obra nueva.
- No se aprecia aumento de morosidad en las hipotecas, a pesar de la subida del tipo de interés.
- Por la subida de tipos, casi la mitad de las operaciones de residencial se hacen sin financiación.
- Por problemas de carencia de suelo y de financiación, el foco pasa al alquiler.
- Los tipos de interés se mantendrán en términos generales en niveles como los actuales, porque la inflación subyacente sigue siendo muy alta.
- No hay crisis de liquidez sino de coste de capital. La incertidumbre hace que se reduzcan cash flows, por lo que hay que hacer planes de negocio más conservadores.
- Se van a mantener los volúmenes de venta de NPLs. Va a seguir la externalización creciente de la gestión.
- Oportunidad en la rehabilitación de viviendas; de un parque total en España de 26 MM, 14 tienen ineficiencia energética.
- En la mitad de la producción de la media europea en el mercado de vivienda.
- Necesaria una inversión constante en tecnología.
- Horizonte positivo en 2024. Crecerán más las carteras en secundaria que en primaria.
EXPECTATIVAS DE INVERSIÓN Y SERVICING EN EL MERCADO DE DEUDA ESPAÑOL
- DEUDA. Hay factores que hacen ver un cambio de tendencia en el control de la mora, la cual subirá alrededor de 1,5 puntos: reducción acelerada de la tasa de ahorro (de un 18,9 a un 7,5), la subida del Euribor, el incremento del crédito al consumo (la falta de liquidez obliga a pedir más crédito) y la amortización anticipada de hipotecas. Va a verse mora de difícil recuperabilidad: hay 6.000 MM de créditos ICO de difícil recuperación (los de empresas que no se han recuperado tras la pandemia).
- VENTAS DE CARTERA: en 2022 el volumen de carteras vendidas fue de unos 13.000 MM, de los cuales un 44 % era unsecured, el 23% secured, 3% deuda corporativa y 30% a paquetes mixtos de deudas. Todo ello en 32 operaciones (frente a 42 y 25 operaciones en 2007 y 2008 por valor de 50.000 MM de euros. El ticket medio se ha reducido en 2022 a unos 500 MM. Intrum es el único que aparece en el Top 5 de compradores en los últimos 3 años; ello se debe a que los grandes compradores internacionales se focalizan más en carteras más pequeñas y diversificadas.
En 2023 se han cerrado unos 5.000 MM hasta ahora y están en tramitación que se cierren unas 15 operaciones de unos 19.000 MM. Se espera que se formalicen 10-11.000 MM este año. Los bancos van bien y no tienen tanta necesidad de inversión. Se harán operaciones bilaterales. Se están potenciando las titulizaciones de préstamos dudosos.
- SERVICING: foco en NPLs porque los bancos tienen interés en gestionar deuda temprana. Apuesta por la inteligencia artificial (Ej. En el uso de la información)
EL REAL STATE EN ESPAÑA: APETITO INVERSOR Y GRANDES INTERROGANTES DEL SECTOR
- La situación política debilita la percepción de estabilidad de la economía.
- El factor diferenciador con el 22 ha sido la subida de tipos de interés. Hay menos liquidez en el Real State.
- Las rentabilidades de los activos se han incrementado entre 150 y 200 puntos básicos.
- La inversión ha bajado hasta un 70% en algunos países. En España, un 50 %, porque la inversión se ha centrado fundamentalmente en el mercado hotelero. Se ha retrocedido en el build to rent.
- La banca venderá centros comerciales fundamentalmente.
- La ley de vivienda afectará al rating de todos los préstamos hipotecarios, por la dificultad de recuperación.
- Hay un nuevo fenómeno de family office (grupos familiares que disponen de capital para invertir).
- Las agencias de rating ponen un score muy alto a las titulizaciones de hipotecas.
- Las entidades financieras apuestan cada vez menos por la financiación de inversión inmobiliaria.
- Hay una financiación alternativa creciente (hasta de family office), aunque lejos de la que se da en USA.
EL MERCADO DEL ALQUILER EN ESPAÑA: CLAVES PARA INVERTIR EN UN CONTEXTO INESTABLE Y DE INCERTIDUMBRE
- Representa un 20 % del total, frente a un 40% en Europa.
- El 95 % de los propietarios con viviendas de alquiler en España son pequeños propietarios.
- Incertidumbre por la Ley de Vivienda y, en especial, por el control de alquileres y por las dificultades para resolver un mal arrendamiento. Ello provoca una bajada en la oferta y, en consecuencia, un encarecimiento del mercado.
- La inversión huye del alquiler.
INVERSIÓN EN EL SECTOR INMOBILIARIO: COMO RENTABILIZAR AL MÁXIMO EL VALOR DE UN ACTIVO
- Son interesantes los activos paralizados por la crisis de 2008-2010. Se cree que hay unas 290.000 viviendas susceptibles de incorporar al mercado en municipios de más de 10.000 habitantes. Se trata de reactivarlos mediante “chapa y pintura” y de eficiencia energética. Solo dos requisitos: contar con licencia urbanística y con acceso a suministros.
- La inversión necesita seguridad jurídica.
- Los promotores aceptan la coinversión.
- Las dos grandes variables para plantearse una inversión en una promoción son el plazo de la licencia de obra (en España, hay un exceso de regulación y una tardanza generalizada en su concesión) y los costes de construcción (se espera una bajada)
- La financiación alternativa va más por la vía del alquiler; la banca tradicional va más por la promoción para la venta.
- Salvo en Madrid, hay un problema generalizado de falta de suelo.
- A pesar de los problemas, España es un país muy atractivo para invertir en living: vivienda de alquiler o en venta, residencias de estudiantes, flex living, coliving, senior living, etc.
- El hotelero es el sector más atractivo para los inversores internacionales.
RETOS DEL URBANISMO, GESTIÓN DE SUELO Y PROYECTOS WIP EN ESPAÑA, ¿DÓNDE ESTÁN LAS GRANDES OPORTUNIDADES?
- Wip son obras paradas, sin certificado de fin de obra, resultado de la crisis de 2008.
- Entre un 5 y un 10 % de las obras que se inician se quedan sin finalizar por varios motivos, entre los que destacan: falta de mano de obra, incremento del coste de los materiales y los plazos dilatados de las administraciones con las licencias.
- Todavía quedan muchas WIPS sin rescatar.
- Hay que hacer un exhaustivo análisis de riesgos: jurídicos (titularidades, cargas, etc.), económicos, administrativos (licencias, vigencia de normativa, etc.), operativos (ej. Acometidas, accesos), de calidad de construcción (deterioros), comercial (oferta-demanda), ocupación, etc.
RECUPERACIÓN JUDICIAL Y LEY CONCURSAL AL SERVICIO DE UN ASSET MANAGER EFICIENTE
- EJECUCIONES HIPOTECARIAS:
- Hay que tener en cuenta las liquidaciones previas.
- Problemas con los burofaxes a direcciones válidas.
- Ley de vivienda: nueva documentación a aportar junto a la demanda.3 nuevos requisitos en la demanda:
- Que se diga si la vivienda es la habitual del deudor
- Que el ejecutante es gran tenedor (si no lo es, hay que aportar un certificado acreditativo, obtenible en la página on line del Registro de la Propiedad).
- Que se diga si el deudor está en situación de vulnerabilidad económica, acreditándolo con documento administrativo o con declaración responsable, presentada ante la administración y no contestada en sentido negativo por esta en dos meses
- La ley de vivienda adolece de problemas de técnica jurídica y, en general, protege al deudor y/o ocupante de la vivienda.
- Con los deudores vulnerables hay que ir a un procedimiento previo de mediación y conciliación (solo regulado en Cataluña).
- Se prevé que se prorrogue la moratoria de los lanzamientos por causa de covid.
- DESAHUCIOS POR IMPAGO DE RENTAS: los requisitos documentales y procedimentales son los mismos que en las ejecuciones hipotecarias: especificar en la demanda si nos encontramos con un caso de vivienda habitual, si el demandante es o no gran tenedor. El decreto de admisión a trámite recoge la posibilidad del deudor de acudir a los servicios sociales ,sin perjuicio de dirigirse de oficio a los servicios sociales avisando de la existencia del procedimiento para que, en 10 días, comuniquen al LAJ si es o no vulnerable.; las partes podrán efectuar alegaciones en 5 días. El LAJ podrá suspender el procedimiento por 2 meses (persona física) o 4 meses (persona Jurídica) para decidir sobre la vulnerabilidad. Resultados : más dilaciones.
- CONCLUSIÓN: con la nueva ley de la vivienda, hay un claro desequilibrio a favor de los deudores.